해외물류시장 이슈
 해외물류시장동향
해외물류시장 이슈
제814호

美 물류시장, 성수기 재고 확충·운송 공급 제약으로 물류비 부담 확대
발간일 2026-11-06
성현정 전문연구원
051-797-4648
hjsung@kmi.re.kr
49
美 10월 물류관리자지수는 연말 성수기에 대비한 재고 확충과 물류비 증가로 전월 대비 상승한 70.7 기록
- ’26년 10월 물류관리자지수(Logistics Managers’ Index, LMI)는 전월 대비 0.5포인트 상승한 70.7로, ’22년 3월 이후 두 번째로 높은 수준을 기록함
- 재고수준지수(Inventory Levels)는 전월 대비 8포인트 상승한 66.9로, ’22년 9월 이후 최고치를 기록하며 연말 쇼핑 성수기에 대비한 재고 확보 움직임을 반영함
- 특히 소매업체 등 공급망 하류 기업의 재고 수준 지수는 69.6으로 상류 기업의 64.1을 웃돌아, 소비자 판매에 대비한 재고 확충이 활발한 것으로 나타남
- 다만 LMI는 물류 활동과 비용 관련 지수를 함께 반영하므로, 이번 상승은 물동량 증가뿐 아니라 재고 확보에 따른 비용 부담 확대도 반영한 것으로 해석할 필요가 있음
美 물류관리자지수(LMI) 및 세부 지수의 전년 동월 비교
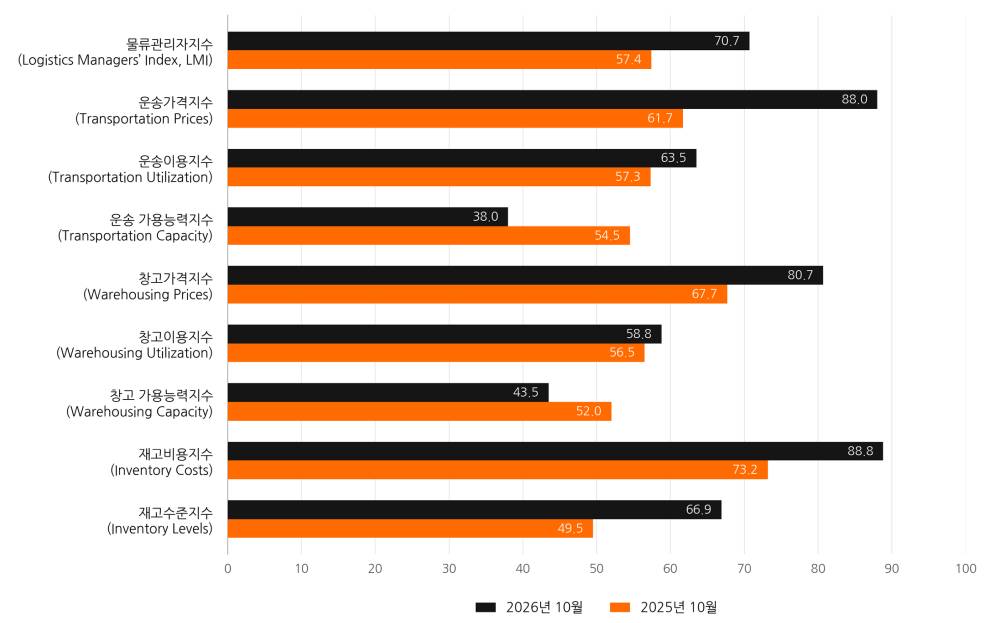
주1: 검은색은 ’26년 10월, 주황색은 ’25년 10월이며, 각 시점의 지수는 전월 대비 변화 방향을 나타냄 | 주2: 지수는 50을 초과하면 증가 응답이, 50 미만이면 감소 응답이 우세하며, 50은 증가·감소 응답이 균형을 이룬 상태를 의미함. 이는 변화의 방향을 나타내며, 실제 비용 증가율이나 시설 가동률을 뜻하지 않음. | 자료: LMI, October 2026 Logistics Managers’ Index (검색일: 2026.11.04.)
재고 확충으로 보관 수요가 늘어나는 가운데, 창고 가용능력 감소와 재고·창고 비용 상승으로 보관 부담 확대
- 재고비용지수(Inventory Costs)는 전월 대비 8.9포인트 상승한 88.8로 ’22년 3월 이후 최고치를 기록했으며, 10월 후반에는 92.4까지 높아짐
- 창고가용능력지수(Warehousing Capacity)는 43.5로 전월보다 상승했으나 여전히 기준선인 50을 밑돌아, 가용 공간의 감소 속도는 완화됐지만 공간 확보 부담은 지속됨
- 특히 공급망 상류기업의 창고 용량 지수는 37.5인 반면 하류기업은 50으로, 소매 재고가 창고보다 매장으로 직접 이동했을 가능성이 높음
- 창고가격지수(Warehousing Prices)는 전월 대비 7.2포인트 상승한 80.7을 기록했으며, 데이터센터 건설 자재 보관과 야외 적치 수요도 일부 지역의 공간 확보 부담을 높이는 요인으로 지목됨
운송 가용능력 감소가 운임 상승 압력을 높이는 가운데, 운임 상승 속도 둔화에도 화주의 운송비 부담 지속
- 운송가용능력지수(Transportation Capacity)는 전월 대비 3.6포인트 상승한 38로, 운송능력 감소세는 완화됐으나 공급 제약은 지속되는 것으로 나타남
- 이러한 원인으로 운송업체의 신중한 투자와 소규모 업체의 시장 재진입 어려움, 운전 인력 부족 등이 운송능력 회복을 제약하는 요인으로 지목됨
- 운송가격지수(Transportation Prices)는 전월보다 4.7포인트 낮아진 88로, 운임은 계속 오르고 있으나 상승 속도는 다소 느려진 것으로 나타남
- SONAR에 따르면 신규 트럭운송 계약운임은 기존 계약보다 13.11% 높으며, 높은 현물 운임과 운송 요청 거절률이 향후 계약 운임에도 영향을 줄 가능성이 있다고 밝힘
- 이처럼 높은 트럭 운송비에 대응해 철도 복합운송도 대안으로 활용되고 있으나, 터미널 접근성·환적·최종 배송을 포함한 전체 비용과 납기를 비교할 필요가 있음
향후 12개월 동안에도 물류비 상승이 예상되며, 기업은 재고 배치와 운송·보관능력 확보를 연계한 대응 필요
- 향후 12개월 종합 LMI 전망치는 69.1이며, 재고비용 81.3·창고가격 79.3·운송가격 90으로 물류활동 확대와 비용 상승이 지속될 것으로 예상됨
- 창고 가용능력 전망치는 52.9로 증가를 예상한 반면, 운송 가용능력은 49.3에 그쳐, 운송 부문의 공급 여건 개선에 대한 기대는 제한적인 것으로 나타남
- 현재의 비용 부담도 높은 수준으로, 10월 재고비용·창고가격·운송가격지수의 합계는 257.5로 ’22년 3월 이후 최고치를 기록해, 기업이 체감하는 물류비 상승 압력이 높은 수준임을 보여줌
- 이에 화주와 물류기업은 성수기 판매 계획에 맞춰 재고 반입 시점을 분산하고, 창고·운송계약과 대체 경로를 함께 검토해 납기 지연과 추가 비용 발생에 대비할 필요가 있음
향후 12개월 美 물류관리자지수 및 세부 지수 전망
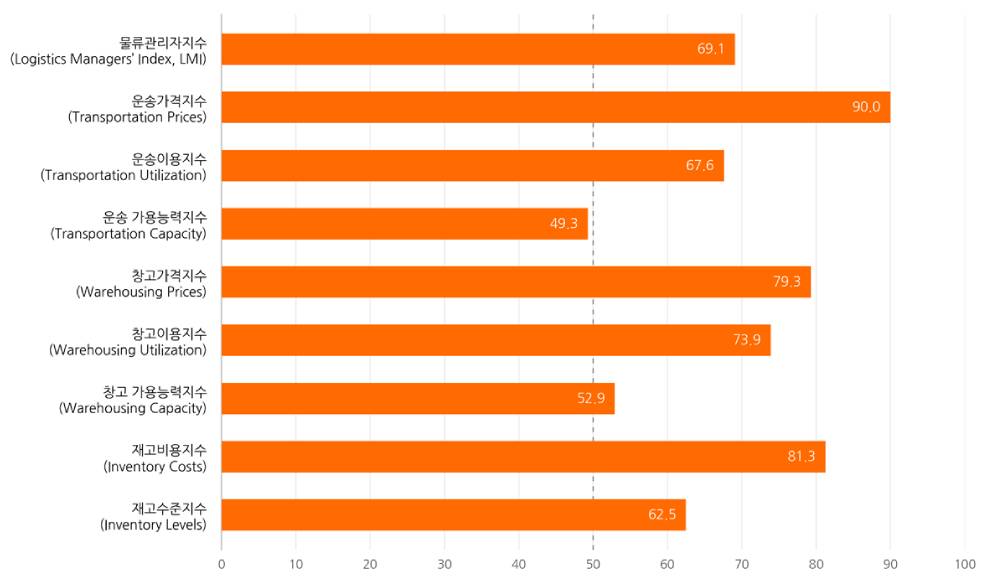
주1: ’26년 10월 응답자들이 예상한 향후 12개월의 변화 방향을 나타내며, 50 초과는 증가, 50 미만은 감소를 의미함. | 주2: 운송 가격 전망치 90은 운임이 90% 상승한다는 의미가 아니며, 가격 상승을 예상하는 응답이 우세함을 나타냄. | 자료: LMI, October 2026 Logistics Managers’ Index (검색일: 2026.11.04.)
참고자료www.the-lmi.com (검색일: 2026.11.04.)
해외물류시장 위클리 제814호
- 편집 및 발행인
- 조정희
- 발행처
- 한국해양수산개발원 국제물류투자분석·지원센터
- 총괄
- 김동환
- 감수
- 이언경
- 전화번호
- 051-797-4913
- kdong@kmi.re.kr
게시글 더보기
전체 1,089건
-
제814호기타2026-11-06
-
제814호글로벌2026-11-06
-
제813호기타2026-10-30
-
제813호기타2026-10-30
-
제813호글로벌2026-10-30